
程实:并驾异辙 ——人民币与美元双强格局的形成逻辑
2026-10-01 · 在线炒股配资
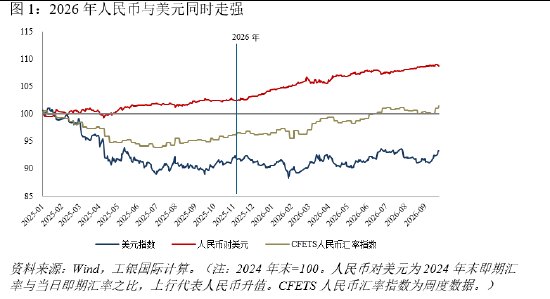
2026年以来(截至9月24日),美元指数上涨3.0%,人民币对美元升值4.1%,人民币与美元同时走强。这一组合在2015年汇改后仅于2021年出现过。实证结果显示,双强由两组不同的因素驱动,并伴随美国对中国外溢效应的减弱。第一,美元的走强由实际利率支撑。美元与实际利率的正向关系在2025年短暂中断后已经恢复,美元指数对通胀补偿则不敏感。第二,人民币的走强由
2026年以来(截至9月24日),美元指数上涨3.0%,人民币对美元升值4.1%,人民币与美元同时走强。这一组合在2015年汇改后仅于2021年出现过。实证结果显示,双强由两组不同的因素驱动,并伴随美国对中国外溢效应的减弱。第一,美元的走强由实际利率支撑。美元与实际利率的正向关系在2025年短暂中断后已经恢复,美元指数对通胀补偿则不敏感。第二,人民币的走强由境内结汇推动,利差的解释力下降。中美10年期名义利差升至350个基点,为2007年以来最高,但人民币对利差变动已不再敏感,与美元指数的联动也明显减弱。持汇收益已不足以覆盖汇兑损失,企业结汇意愿明显增强。第三,美国利率变化对中国的影响在汇率和债市两方面都在减弱。中债对美债的敏感度已接近于零,国内利率政策的外部约束随之放松,中债短端具有下行空间。展望未来,双强格局短期仍将延续。美国实际利率维持高位,人民币结汇动力仍在释放。
2015 年汇改以来,人民币与美元同时走强并不常见。 截至9月24日,2026年以来美元指数上涨3.0%,人民币对美元升值4.1%,CFETS人民币汇率指数上涨5.0%。2025年人民币对美元同样升值4.4%,但同期美元指数下跌9.4%,CFETS人民币汇率指数下跌3.4%,人民币对美元的升值主要来自美元走弱。
比较每年年初至9月24日的同一窗口(以完整自然年计算结果相同),2016年以来,美元指数上涨、同时人民币对美元升值的年份只有2021年和2026年。今年人民币对美元已升值4.1%,超过2021年全年2.6%的升值幅度,是汇改以来美元上涨年份中人民币升值最多的一年。用180个交易日的滚动窗口计算,2015年8月至2025年末,美元指数上涨1%以上、同时人民币对美元升值2%以上的时间占比仅为约2%,计入今年后升至4.8%。汇改前这一组合出现得更频繁。汇改后人民币弹性增强,美元走强通常对应人民币承压,这让今年的双强格局更为突出。
实际利率上行是支撑美元的主要原因。 年初至9月24日,10年期美债收益率上行100个基点,其中实际收益率上行92个基点,通胀补偿上行8个基点,实际利率贡献超90%。我们在《美债长端收益率何以居高难下》中发现,油价冲击主要传导至通胀补偿。进一步将美元指数的周度变动同时对实际收益率和通胀补偿的变动回归,通胀补偿的系数在各个阶段均不显著(5%水平)。油价冲击主要体现在通胀补偿上,因而没有通过利率渠道支撑美元。
实际收益率的系数除2025年外均在1%水平显著为正。2025年转为−0.47%,2026年以来恢复至0.49%。按2015年9月至2024年的合并弹性0.32%推算,年初至9月24日实际收益率上行92个基点,对应美元指数上涨约2.9%,实际涨幅为3.0%,两者基本吻合。2025年的反向关系有特定背景。同期市场对美国关税政策、财政赤字扩大和联储独立性的担忧上升,美国股债汇在二、三季度一度同跌,美元对实际利率的26周滚动弹性在二季度末降至−0.52。两者反向,说明收益率上行反映的是投资者对持有美国资产要求更高的风险补偿,美元随之承压。基于此,美元与实际利率是否同向,可以用来判断美元强势的基础。两者同向,说明高实际利率吸引资金配置美元资产,美元的强势有利率支撑。两者反向,说明收益率上行主要来自风险补偿的抬升,高利率反而伴随美元承压。今年美元的走强建立在实际利率之上,只要美国实际利率维持高位,美元对欧元、日元的支撑就会延续。
利差创新高而人民币升值,利差的解释力下降。 中美名义利差处于历史高位。9月24日中美10年期国债利差为350个基点,2年期为360个基点,均为2007年12月有可比数据以来最高。2015年以前10年期利差的最高值只有86个基点。今年以来,10年期和2年期利差分别扩大117个和150个基点。按照资本流向高息货币的逻辑,利差扩大对应人民币承压,而今年人民币持续升值。
改用实际利差,同样解释不了今年人民币的走势。美国用10年期实际收益率、中国用10年期国债收益率减CPI同比计算,由于CPI为月度数据,以下均用月末值。2026年8月中美实际利差为155个基点,中国一侧改用核心CPI为175个基点。今年实际利差同样在扩大,从2025年末的88个基点升至155个基点,扩大幅度与名义利差(从233个基点升至306个基点)相当,同期人民币持续升值。
图4:中美名义利差与实际利差同步扩大(基点)
结售汇是今年人民币升值的直接动力。 2026年1—8月银行代客结售汇顺差3976亿美元,2025年同期为444亿美元,2024年同期为逆差1663亿美元,今年的规模为2005年以来同期最高。月度数据显示,结售汇在2025年3月由逆差转为小幅顺差,5月起顺差明显扩大,当月为174亿美元,此后每月保持顺差。9月升至518亿美元,2025年12月达到999亿美元。
图5:结售汇顺差扩大,结汇比例上升、售汇比例下降
结汇的增量主要来自结汇意愿的上升。今年1—8月贸易顺差8055亿美元,同比增长3.1%。结汇金额20341亿美元,同比增长31.9%。结汇比例上升2.3个百分点,售汇比例下降2.2个百分点,境内主体结汇意愿明显上升、购汇意愿下降。境外资金的作用相对有限。中债登口径下,境外机构债券托管量8月末为27688亿元,较2025年末仅增加159亿元,约合24亿美元,与近4000亿美元的结售汇顺差不在一个量级。换句话说,本轮升值主要由境内主体推动。
结汇意愿上升,是因为持汇的收益已经不足以覆盖汇兑损失。按年初1年期国债收益率计息、不考虑交易成本,2025年末中美1年期国债收益率分别为1.34%和3.48%,年初持有美元至9月24日,可多获得约1.57个百分点的利差收益,同期人民币对美元升值4.1%。折合成人民币,持有美元的回报为−1.5%,年初结汇并持有人民币的回报为0.98%,持汇相对结汇亏损约2.5个百分点。做远期对冲同样没有优势。美元投资者持有1年期中债并做远期对冲,收益率为4.50%,与1年期美债的4.51%基本持平。无论是否对冲,今年持有美元都没有相对优势,留存的外汇也随之集中转为人民币。
价格方面,从实际有效汇率的历史位置看,人民币仍处于相对低位。人民币实际有效汇率从2022年3月的107.31降至2025年6月的86.18,累计下降19.7%,为2011年11月以来最低。同期CFETS人民币汇率指数下降8.6%,实际汇率的降幅明显大于名义汇率。粗略估算,一半以上的降幅来自中国物价涨幅低于贸易伙伴。2025年6月以来,实际有效汇率回升6.5%,CFETS指数回升6.8%,修复主要由名义升值完成。2026年8月实际有效汇率为91.77,比2015年8月汇改以来的均值97.56低约6%。
图6:人民币实际有效汇率自2025年中的低点回升
美国对中国的利率和汇率外溢减弱,国内利率政策的外部约束放松。 中债对美债的敏感度也在下降。中国10年期国债收益率对美国10年期的周度弹性,2015年9月至2019年为0.20,2020—2022年为0.08,2023—2024年为0.04,2025年和2026年以来均为0.02,2020年以后在5%水平均不显著。2026年美债10年期收益率上行100个基点,中债10年期收益率由1.85%降至1.68%。综合来看,美国利率变化对中国的影响在汇率和债市两个方面都在减弱。人民币对美元指数的弹性降至0.15,对中美利差的变动不再敏感。中债收益率对美债的弹性接近于零,更多反映国内的经济和政策因素。
外资配置人民币债券的条件正在形成,人民币作为投资货币的功能在加强。对冲后中债收益率与美债持平。不对冲时,按2025年以来年化约3.9%的人民币升值趋势计算,持有中债的美元回报高于美债。境外机构中债托管量4月以来回升,8月末较2025年末增加159亿元,外资回流将成为中债需求端的增量。人民币在跨境结算中的使用也已较为普遍。升值预期下,境外主体持有人民币资产和以人民币结算的意愿同步上升,人民币国际化的支撑从结算向投资延伸。
综合来看,人民币与美元的双强格局短期延续。美元一侧,实际利率维持高位,美元对欧元、日元的支撑延续。人民币一侧,持汇相对结汇的亏损仍在推动企业结汇。两方面的 驱动力 相互独立,短期内都将维持。
(本文作者介绍:工银国际首席经济学家)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正